
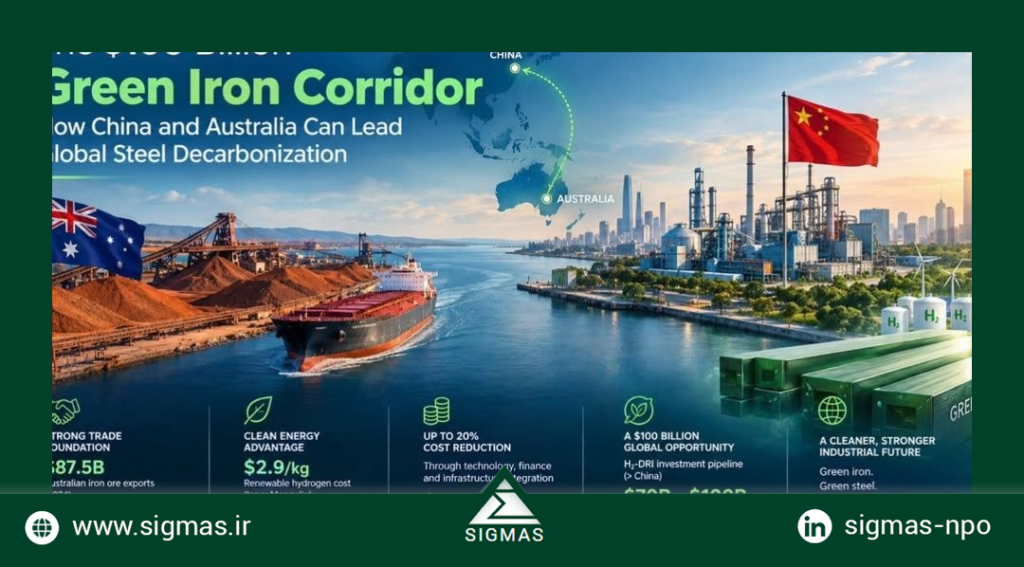
به گزارش تحریریه سیگماس، در گزارشی مورخ ۲۴ سپتامبر ۲۰۲۶، با افزایش فشارها بر صنایع سنگین جهان برای کربنزدایی و دستیابی به انتشار خالص صفر، چین و استرالیا بهعنوان دو شریک بزرگ تجاری در حوزه مواد اولیه فولاد در نقطهای تاریخی قرار گرفتهاند. بر اساس گزارشی که بهطور مشترک توسط مشارکت Mission Possible (MPP) و مؤسسه Rocky Mountain (RMI) منتشر شده است، این دو کشور در موقعیتی قرار دارند که بتوانند تجارت سنتی سنگآهن خود را به یک کریدور سبز آهن با ارزش افزوده بالا تبدیل کنند. چین و استرالیا بزرگترین رابطه تجاری جهان در زمینه مواد اولیه صنعت فولاد را شکل دادهاند؛ بهطوری که در سال ۲۰۲۴، صادرات استرالیا شامل ۸۷.۵ میلیارد دلار سنگآهن و ۳۲.۴ میلیارد دلار زغالسنگ متالورژیکی بود که تقریباً ۵۴ درصد از بازار جهانی صادرات هر دو کالا را تشکیل میداد. همزمان، چین تقریباً نیمی از کل مواد اولیه فولادسازی جهان را به ارزش مجموع ۱۳۰ میلیارد دلار وارد کرد که شامل ۷۰ درصد سنگآهن دریابرد جهان میشد.
تحلیل مشترک Mission Possible و مؤسسه Rocky Mountain به یک ناهماهنگی جغرافیایی مهم میان استانهای چین اشاره میکند. در شمالغرب داخلی چین، از جمله Inner Mongolia، منابع تجدیدپذیر فراوان و هیدروژن سبز کمهزینه با هزینه ترازشده حدود ۲.۹ دلار به ازای هر کیلوگرم (LCOH) وجود دارد؛ این منطقه میتواند تأمینکننده ایدهآل آهن بریکتشده داغ (HBI) یا برق محسوب شود، اما از مراکز اصلی تقاضای فولاد فاصله زیادی دارد. در مقابل، مراکز تقاضای ساحلی مانند Guangdong از تقاضای بالای فولاد و ظرفیت کوره قوس الکتریکی (EAF) برخوردارند، اما دسترسی محدودی به منابع تجدیدپذیر کمهزینه دارند و هزینه هیدروژن سبز در آنها حدود ۵.۱ دلار به ازای هر کیلوگرم برآورد میشود. در نتیجه، هزینه فولادسازی مبتنی بر احیای مستقیم با هیدروژن (H2-DRI) در نقاط مختلف چین حدود ۱۱ درصد تفاوت دارد؛ بهطوری که از ۷۶۰ دلار به ازای هر تن فولاد نورد گرم در Hebei تا ۸۵۰ دلار به ازای هر تن در Guangdong متغیر است.
در سمت عرضه، استرالیا بیش از ۸ میلیارد دلار مشوق برای صنایع پاک اعلام کرده و مجموعهای شامل بیش از ۱۰ پروژه آهن بریکتشده داغ و آهن احیای مستقیم (HBI/DRI) را توسعه داده است که هدف آنها دستیابی به حدود ۱۵ میلیون تن ظرفیت سالانه است؛ این پروژهها در مجموع یک خط لوله سرمایهگذاری بیش از ۵۰ میلیارد دلار را تشکیل میدهند. با این حال، آهن سبز استرالیا که به چین تحویل داده میشود، در حال حاضر با صرف هزینه مواجه است؛ بهطوری که هزینه آن از ۸۵۰ دلار به ازای هر تن در Whyalla تا ۹۶۰ دلار به ازای هر تن در Pilbara متغیر است.
گزارش Mission Possible و مؤسسه Rocky Mountain نشان میدهد که میتوان این شکاف هزینهای را بهصورت نظاممند کاهش داد. با ترکیب منابع تجدیدپذیر استرالیا با فناوری، تجهیزات و توانمندیهای مهندسی چین، هزینه آهن سبز تحویلشده میتواند تا ۲۰ درصد کاهش یابد؛ یعنی حدود ۱۰۰ تا ۲۰۰ دلار صرفهجویی به ازای هر تن. در این سناریو، استفاده از الکترولایزرهای رقابتی چینی، ساختوساز مدولار و اتوماسیون، ۴۵ درصد از کل صرفهجویی هزینهها را ایجاد میکند. همچنین استفاده از تأمین مالی بدهی مبتنی بر یوان (RMB)، تأمین مالی ترجیحی و تضمینهای تقسیم ریسک، ۳۰ درصد از صرفهجوییها را به همراه دارد و اشتراکگذاری زیرساخت ذخیرهسازی هیدروژن و بهینهسازی اتصال به شبکه برق نیز ۲۵ درصد دیگر از صرفهجویی را ایجاد میکند. با اجرای این اقدامات، هزینه آهن سبز استرالیا پس از تحویل میتواند به حدود ۷۱۰ تا ۷۴۰ دلار به ازای هر تن کاهش یابد؛ رقمی که پایینتر از هزینه تولید داخلی در بازارهای ساحلی چین مانند Guangdong خواهد بود.