
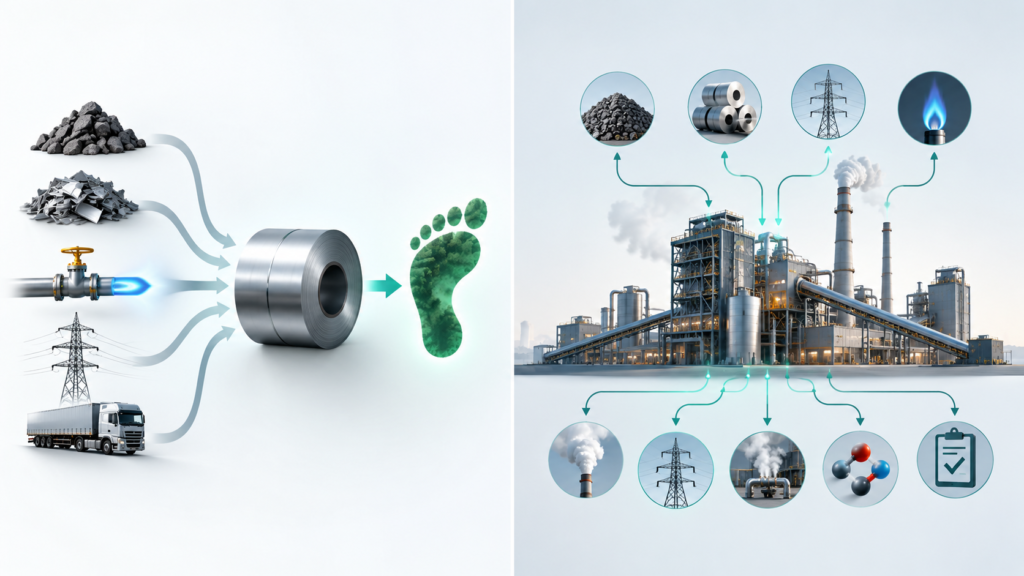
گزارش جدید «مشارکت برای شفافیت کربن» یا PACT نشان میدهد که شرکتهای صادرکننده به اتحادیه اروپا نمیتوانند صرفاً با اتکا به ردپای کربن محصول یا PCF، الزامات سازوکار تعدیل کربن مرزی اروپا، CBAM، را پوشش دهند؛ زیرا این دو نظام اگرچه به انتشارهای فیزیکی یکسانی مربوط هستند، اما بر پایه دو منطق کاملاً متفاوت طراحی شدهاند. بر اساس گزارشی که در 31 اوت 2026 منتشر شده است، PACT طی پنج ماه و با مشارکت یک کارگروه 44 نفره، تفاوت میان حسابداری کربن در سطح محصول و گزارشدهی CBAM را بررسی کرده و در مجموع 56 نقطه اختلاف در هفت بُعد مختلف شناسایی کرده است. مرحله قطعی CBAM از ژانویه 2026 آغاز شده و واردکنندگان اروپایی فولاد، آلومینیوم، سیمان، کود، هیدروژن و برق اکنون باید هزینه کربن نهفته در کالاهای وارداتی را در محاسبات اقتصادی خود لحاظ کنند. همین موضوع باعث شده بسیاری از شرکتها تلاش کنند از اطلاعات موجود در PCF برای تکمیل گزارشهای CBAM استفاده کنند؛ اما یافتههای PACT نشان میدهد که چنین تبدیل مستقیمی امکانپذیر نیست. علت اصلی، تفاوت در معماری دو سیستم است. ردپای کربن محصول با رویکرد «پایین به بالا» محاسبه میشود؛ به این معنا که انتشار مواد اولیه، انرژی، فرایندها و سایر ورودیهای زنجیره ارزش در نهایت به یک واحد محصول تخصیص داده میشود. در مقابل، CBAM از رویکرد «بالا به پایین» استفاده میکند و محاسبه را از کل انتشار یک تأسیسات آغاز کرده و سپس سهم انتشار مربوط به محصول مورد معامله را تعیین میکند. به همین دلیل، یک مقدار نهایی PCF مانند «تن CO₂ معادل به ازای هر تن محصول» لزوماً شامل تمام اطلاعات موردنیاز CBAM نیست. اطلاعاتی مانند میزان انتشار کل در سطح تأسیسات، انتشار تفکیکشده هر گاز گلخانهای، سهم جداگانه برق و حرارت، اطلاعات تولیدکنندگان بالادستی و منشأ هر داده ممکن است هنگام تجمیع اطلاعات در PCF از بین برود.
فقط 43 درصد شکاف با دادههای فعلی قابل پوشش است
طبق نتایج این بررسی، حدود 14 درصد از تفاوتهای شناساییشده صرفاً به نحوه گزارشدهی مربوط است؛ یعنی داده موردنیاز وجود دارد و تنها باید با قالب یا نامگذاری متفاوتی ارائه شود. 29 درصد دیگر از اختلافها ماهیت پارامتریک دارند. در این موارد نیز دادهها موجود هستند، اما باید با استفاده از ضرایب انتشار، مقادیر پتانسیل گرمایش جهانی یا قواعد تخصیص مورد تأیید CBAM دوباره محاسبه شوند. در مجموع، حدود 43 درصد از شکاف میان PCF و CBAM با استفاده از دادههایی که شرکتها احتمالاً هماکنون در اختیار دارند، قابل مدیریت است. اما 57 درصد باقیمانده ماهیت ساختاری دارد و برای پوشش آن لازم است دادههای جدیدی مستقیماً در سطح کارخانه و تأسیسات تولیدی جمعآوری شود. PACT پنج گروه اصلی از این اطلاعات را شامل «کل انتشار تأسیسات پیش از تخصیص به محصولات»، «انتشار هر گاز گلخانهای بهصورت جداگانه»، «تفکیک برق و حرارت»، «ردیابی انتشار مواد و پیشمادههای بالادستی تا تأسیسات مبدأ» و «اطلاعات مربوط به منشأ و روش تولید هر داده» معرفی کرده است.
نبود داده دقیق میتواند مستقیماً هزینه CBAM را افزایش دهد
یکی دیگر از نکات مهم گزارش، اثر مالی نبود دادههای واقعی انتشار است. در صورتی که واردکننده اروپایی نتواند داده تأییدشده از تولیدکننده دریافت کند، ممکن است ناچار به استفاده از مقادیر پیشفرض CBAM شود. بر اساس گزارش PACT، برای فولاد، سیمان، آلومینیوم و هیدروژن، این مقادیر پیشفرض با ضرایب افزایشی همراه میشوند که در سال 2026 معادل 10 درصد، در سال 2027 معادل 20 درصد و از سال 2028 به بعد معادل 30 درصد خواهد بود. این موضوع میتواند آثار مالی قابلتوجهی داشته باشد. در سناریوی نمونه فولاد که در این گزارش بررسی شده، استفاده از مقادیر پیشفرض بهجای داده واقعی و تأییدشده تأسیسات میتواند هزینه خرید گواهیهای CBAM را حدود 20 تا 80 درصد افزایش دهد. PACT تأکید کرده است که این دامنه یک برآورد نمونه است و هزینه واقعی به عواملی مانند شدت انتشار محصول، مقدار کالای وارداتی و قیمت کربن بستگی دارد؛ اما جهت اثر مشخص است: هرچه کیفیت داده پایینتر باشد، احتمال تحمیل هزینه بیشتر نیز افزایش مییابد. نمودار منتشرشده همراه این گزارش، تفاوت هزینه CBAM در دو حالت «استفاده از داده واقعی و تأییدشده کارخانه» و «استفاده از مقادیر پیشفرض» را به تصویر میکشد.

پیام اصلی نمودار این است که حتی اگر یک تولیدکننده در عمل عملکرد کربنی مناسبی داشته باشد، در صورتی که نتواند دادههای انتشار خود را با ساختار موردقبول CBAM ارائه و اثبات کند، واردکننده اروپایی ممکن است مجبور شود از مقدار پیشفرض استفاده کند. در چنین شرایطی، هزینه کربن نه به دلیل انتشار واقعی بیشتر، بلکه به دلیل ضعف در داده، اندازهگیری، گزارشدهی و راستیآزمایی افزایش مییابد. به بیان دیگر، شکل ارائهشده در گزارش نشان میدهد که «کیفیت داده کربن» از این پس میتواند مستقیماً به یک مؤلفه اقتصادی در تجارت بینالمللی تبدیل شود.
چرا تبدیل یککلیکی PCF به CBAM امکانپذیر نیست؟
PACT در این گزارش بهصراحت اعلام کرده است که راهحل مسئله، طراحی یک نرمافزار ساده برای تبدیل PCF به CBAM نیست.
از آنجا که PCF و CBAM دادهها را از دو جهت متفاوت سازماندهی میکنند، زمانی که اطلاعات سطح تأسیسات در قالب یک مقدار نهایی ردپای کربن محصول تجمیع شود، بخشی از جزئیاتی که CBAM به آنها نیاز دارد دیگر قابل بازیابی نیست. برای نمونه، موضوع برق در صنعت آلومینیوم اهمیت زیادی دارد. در حسابداری ردپای کربن محصول، برق بهعنوان یکی از ورودیهای تولید در نظر گرفته میشود، در حالی که در چارچوب CBAM نحوه محاسبه و گزارش انتشار غیرمستقیم برق تابع قواعد مشخص دیگری است. بنابراین یک عدد نهایی PCF را نمیتوان به عقب بازگرداند و از آن تمام اطلاعات موردنیاز CBAM را استخراج کرد.
راهحل پیشنهادی: یک زیرساخت داده برای چند نظام گزارشدهی
به اعتقاد PACT، راهحل مناسب آن است که شرکتها بهجای ایجاد پایگاههای داده جداگانه برای هر استاندارد، دادههای پایه انتشار را از ابتدا با جزئیات کافی جمعآوری و نگهداری کنند. در چنین ساختاری، یک لایه داده مشترک میتواند همزمان برای تهیه ردپای کربن محصول، گزارش CBAM، الزامات CSRD، گذرنامه دیجیتال محصول و سایر مقررات مرتبط با کربن مورد استفاده قرار گیرد. این موضوع بهویژه برای صنایع فولاد، آلومینیوم، سیمان، کود و هیدروژن که در معرض مستقیم CBAM قرار دارند، اهمیت راهبردی دارد.
پیام اصلی برای صادرکنندگان
مهمترین پیام گزارش PACT این است که داشتن ردپای کربن محصول به معنای آماده بودن برای CBAM نیست. در دوره جدید تجارت کربنی، شرکتها علاوه بر کاهش واقعی انتشار، باید بتوانند دادههای خود را در سطح مناسب جزئیات، بهصورت قابل ردیابی و قابل راستیآزمایی ارائه کنند. در واقع، با اجرایی شدن مرحله قطعی CBAM، مزیت رقابتی تنها متعلق به شرکتی نیست که انتشار کمتری دارد؛ بلکه شرکتی مزیت خواهد داشت که بتواند این انتشار کمتر را نیز با داده معتبر اثبات کند. به همین دلیل میتوان نتیجه گرفت که در تجارت بینالمللی جدید، «کمکربن بودن» بدون «قابل اثبات بودن» دیگر کافی نیست.
reference:https://www.carbon-transparency.org/insights/pcf-and-cbam-bridges